Control de gastos en Excel para autónomos: método y plantilla
Análisis, ejemplos y recursos prácticos para mejorar la gestión de tu empresa.
Llevar un control de gastos en Excel puede proporcionar una primera visión organizada de la actividad de un autónomo. La utilidad surge cuando el registro es constante, los documentos pueden localizarse y se distingue entre movimientos de dinero y conceptos económicos. Esta guía es complementaria a la herramienta gratuita de Clientum y explica un método de trabajo verificable, sin pretender sustituir la revisión profesional que corresponda.
Diferencia entre gasto, pago y justificante
Diferencia entre gasto, pago y justificante es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. Para una persona que trabaja sola, conviene escribir una regla sencilla y comprobarla con un caso real antes de usarla de forma habitual. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Diferencia entre gasto, pago y justificante es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. En una pyme con varias personas, resulta útil dejar claro quién prepara la información, quién la revisa y qué versión se considera definitiva. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Qué columnas debe tener el control de gastos
Qué columnas debe tener el control de gastos es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. Para una persona que trabaja sola, conviene escribir una regla sencilla y comprobarla con un caso real antes de usarla de forma habitual. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Qué columnas debe tener el control de gastos es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. En una pyme con varias personas, resulta útil dejar claro quién prepara la información, quién la revisa y qué versión se considera definitiva. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Clasificación útil para tomar decisiones
Clasificación útil para tomar decisiones es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. Para una persona que trabaja sola, conviene escribir una regla sencilla y comprobarla con un caso real antes de usarla de forma habitual. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Clasificación útil para tomar decisiones es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. En una pyme con varias personas, resulta útil dejar claro quién prepara la información, quién la revisa y qué versión se considera definitiva. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Como comprobación adicional, abre la herramienta relacionada de Clientum y compara la información que utiliza con la de este proceso. El objetivo es reconocer los pasos donde se introducen datos repetidos y decidir si es mejor automatizarlos. No cambies documentos emitidos ni cálculos fiscales sin comprobar primero sus implicaciones.
Registro de gastos recurrentes y puntuales
Registro de gastos recurrentes y puntuales es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. Para una persona que trabaja sola, conviene escribir una regla sencilla y comprobarla con un caso real antes de usarla de forma habitual. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Registro de gastos recurrentes y puntuales es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. En una pyme con varias personas, resulta útil dejar claro quién prepara la información, quién la revisa y qué versión se considera definitiva. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Cómo conciliar movimientos y documentos
Cómo conciliar movimientos y documentos es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. Para una persona que trabaja sola, conviene escribir una regla sencilla y comprobarla con un caso real antes de usarla de forma habitual. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Cómo conciliar movimientos y documentos es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. En una pyme con varias personas, resulta útil dejar claro quién prepara la información, quién la revisa y qué versión se considera definitiva. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Cómo revisar desvíos mensuales
Cómo revisar desvíos mensuales es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. Para una persona que trabaja sola, conviene escribir una regla sencilla y comprobarla con un caso real antes de usarla de forma habitual. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Cómo revisar desvíos mensuales es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. En una pyme con varias personas, resulta útil dejar claro quién prepara la información, quién la revisa y qué versión se considera definitiva. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Qué hacer con recibos y facturas duplicados
Qué hacer con recibos y facturas duplicados es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. Para una persona que trabaja sola, conviene escribir una regla sencilla y comprobarla con un caso real antes de usarla de forma habitual. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Qué hacer con recibos y facturas duplicados es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. En una pyme con varias personas, resulta útil dejar claro quién prepara la información, quién la revisa y qué versión se considera definitiva. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Como comprobación adicional, abre la herramienta relacionada de Clientum y compara la información que utiliza con la de este proceso. El objetivo es reconocer los pasos donde se introducen datos repetidos y decidir si es mejor automatizarlos. No cambies documentos emitidos ni cálculos fiscales sin comprobar primero sus implicaciones.
Cuándo actualizar el archivo
Cuándo actualizar el archivo es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. Para una persona que trabaja sola, conviene escribir una regla sencilla y comprobarla con un caso real antes de usarla de forma habitual. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Cuándo actualizar el archivo es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. En una pyme con varias personas, resulta útil dejar claro quién prepara la información, quién la revisa y qué versión se considera definitiva. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Errores habituales en hojas de gastos
Errores habituales en hojas de gastos es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. Para una persona que trabaja sola, conviene escribir una regla sencilla y comprobarla con un caso real antes de usarla de forma habitual. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Errores habituales en hojas de gastos es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. En una pyme con varias personas, resulta útil dejar claro quién prepara la información, quién la revisa y qué versión se considera definitiva. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
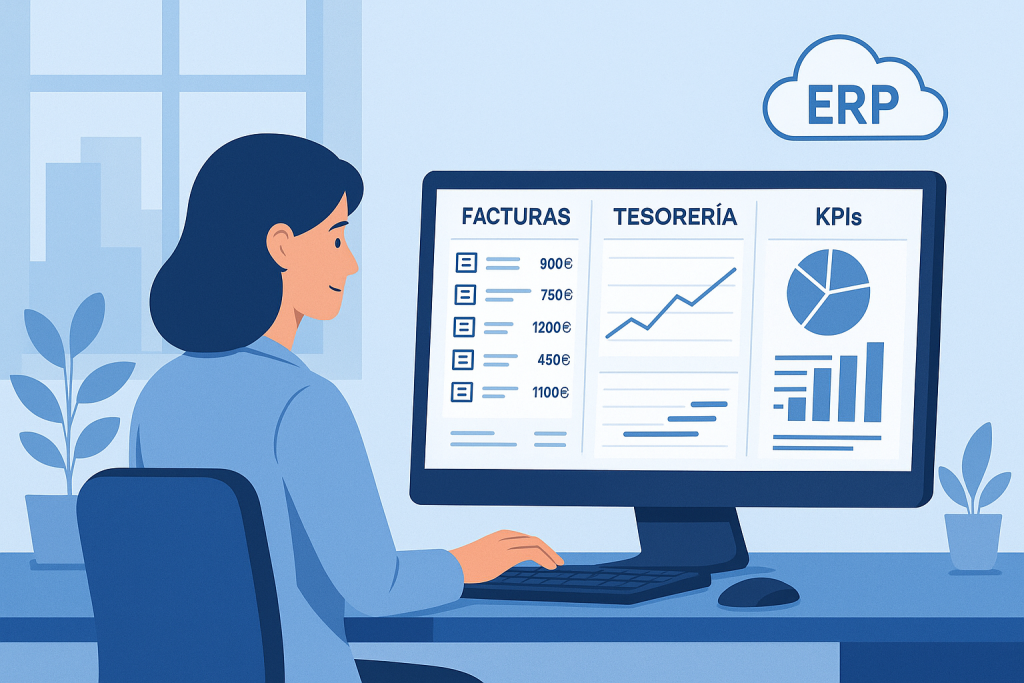
De la hoja manual a Clientum
De la hoja manual a Clientum es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. Para una persona que trabaja sola, conviene escribir una regla sencilla y comprobarla con un caso real antes de usarla de forma habitual. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
De la hoja manual a Clientum es un punto que merece una comprobación propia. El control de gastos sirve para observar en qué consume recursos la actividad y relacionar esos movimientos con decisiones operativas. No todos los pagos representan gastos del mismo periodo, y no todos los apuntes bancarios tienen por sí solos documentación suficiente para acreditar una deducción. Una hoja de trabajo puede ayudar a clasificar y revisar, pero no sustituye los libros y obligaciones contables o fiscales aplicables. Separar registros, justificantes y cobros es una práctica elemental. En una pyme con varias personas, resulta útil dejar claro quién prepara la información, quién la revisa y qué versión se considera definitiva. Revisa fecha, proveedor, concepto, importe, categoría y localización del justificante; anotar solo una cantidad imposibilita entender después de dónde procede. Al revisar el resultado, pregúntate qué error podría detectar una persona ajena al proceso y qué dato faltaría para resolverlo sin reconstruir toda la operación.
Preguntas frecuentes
¿Puedo empezar gratis?
Sí. Puedes utilizar el recurso de Clientum para comprender el proceso y comenzar con datos propios.
¿Es suficiente la plantilla para cumplir cualquier obligación?
No. La hoja o calculadora es un recurso de apoyo y no determina automáticamente los requisitos legales o fiscales aplicables.
¿Qué hago si el volumen crece?
Revisa la gestión de clientes, facturación y tesorería en Clientum Web para reducir operaciones manuales.
Fotografía: https://kaboompics.com/ / Pexels.
Lecturas recomendadas
Más análisis y recursos relacionados con la gestión empresarial.